Por John Kerschner, head global de produtos securitizados da Janus Henderson
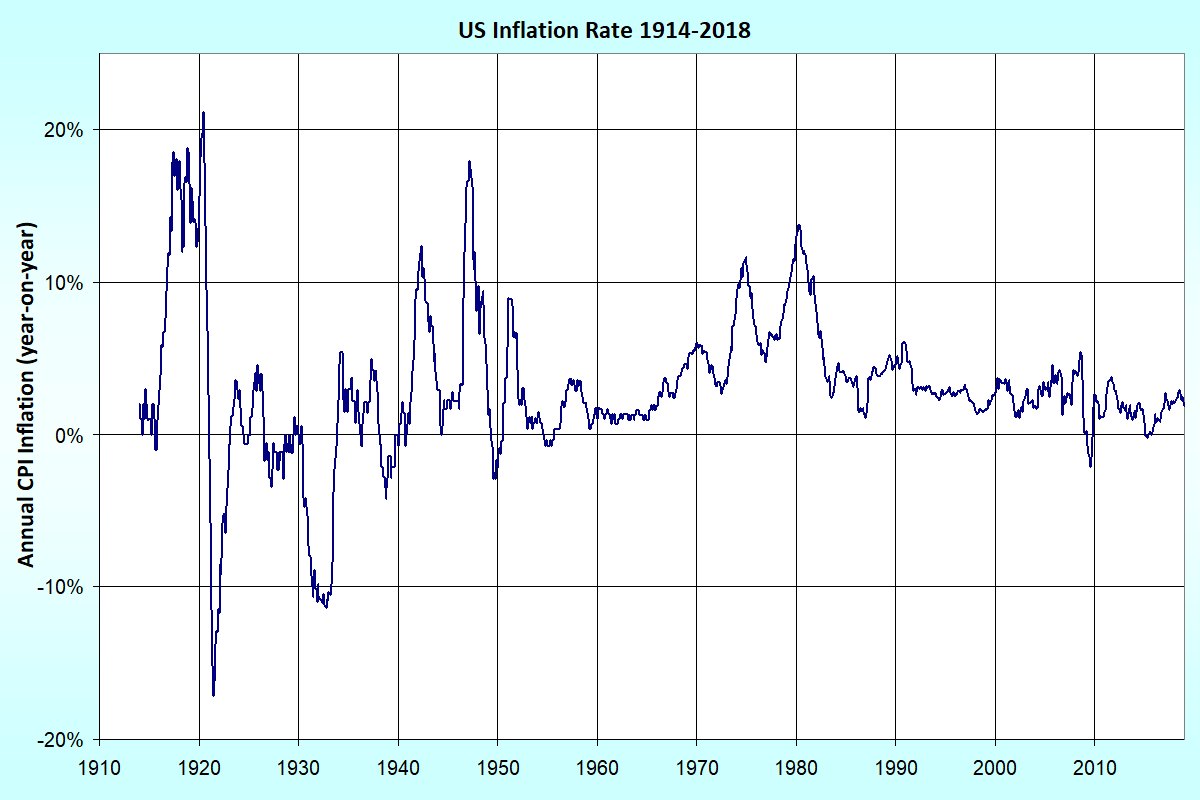
O CPI dos EUA, principal índice de inflação do país, atingiu em setembro o maior valor desde o início do conflito no Irã, em março. O resultado surpreendente levou o mercado a começar a calcular uma alta dos juros do Fed na próxima reunião, no fim do mês, avalia John Kerschner, head global de produtos securitizados da Janus Henderson.
Kerschner afirma que a autoridade monetária ficou igualmente surpresa com os números, à medida que insinuava uma abordagem mais dovish. Assim, considera, será preciso refazer os planos para conter um mercado que precifica novas altas em dezembro e em 2027, com uma alta do petróleo mais duradoura e repasses de preços ao consumidor.
Confira o comentário de Kerschner:
Esta reação ao índice de preços ao consumidor (CPI) desta manhã, muito acima do esperado, me lembra a famosa frase de Mike Tyson: “Todo mundo tem um plano até levar um soco na cara.” Nos perguntamos se o Fed, e especialmente o presidente Warsh, está se sentindo da mesma forma esta manhã.
O CPI cheio (headline) veio em impressionantes 0,65%, levando a variação em 12 meses a 3,72%, ante 3,35% no mês anterior. Essa é a maior alta mensal do núcleo do CPI (Core CPI) desde o início do conflito com o Irã, em março de 2026. O núcleo do CPI, indicador mais acompanhado de perto, também veio inesperadamente forte, em 0,33%, elevando a variação em 12 meses para 2,57%, ante 2,45% no mês anterior. Em comparação, as projeções de Wall Street para o núcleo do CPI estavam na faixa de 0,20%.
Antes da divulgação, diante dos comentários recentes de tom mais brando (dovish) de diretores do Fed, os participantes do mercado praticamente descartavam uma alta de juros na reunião de 28 de outubro. Agora, com uma forte liquidação (sell-off) no trecho curto da curva de juros após o dado, as probabilidades subiram para mais de 50%. Para a reunião de 9 de dezembro, a chance de alta é, para todos os efeitos, de 100%.
Duas áreas que causam grande apreensão no mercado são os serviços básicos excluindo moradia (Core Services ex Housing, ou “Super Core”), que agora avançam 3,28% na taxa anualizada dos últimos seis meses, após terem chegado a apenas 2,47% em julho, e o OER (Owners’ Equivalent Rent, ou aluguel equivalente do proprietário), que subiu 0,34%, elevando a taxa anualizada de seis meses para 3,74%, o maior valor desde agosto de 2025. Esses dados certamente terão a atenção total do Fed.
Parece que a maioria das empresas percebeu que a alta do petróleo deixou de ser temporária, sobretudo porque o volume de petróleo que passa por Ormuz está quase tão alto quanto antes do conflito. O mercado está precificando um “imposto de risco do petróleo”, e as empresas estão repassando esse custo cada vez mais aos consumidores, em vez de absorvê-lo a contragosto.
Claro, a principal pergunta na cabeça de todos é: esses números vão levar o Fed a elevar os juros em 29 de outubro e fazer o mercado precificar ainda mais altas em 2027? Acreditamos que o Fed tem muito trabalho pela frente e que uma única alta, embora dê ao Fed credenciais temporárias de combatente da inflação, não será suficiente para saciar este mercado de títulos indisciplinado.