Sua empresa faturou R$ 220 mil no mês passado. Faz sentido definir uma meta de R$ 200 mil para este mês?
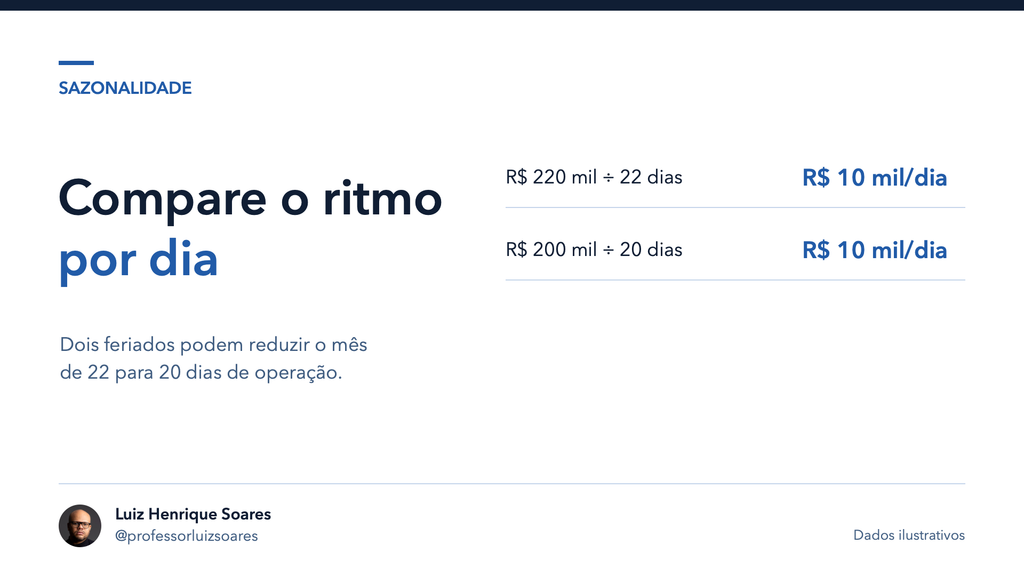
Se o primeiro mês teve 22 dias de operação, a empresa faturou, em média, R$ 10 mil por dia. Em um mês com 20 dias úteis, manter esse ritmo levaria aos R$ 200 mil. Para alcançar novamente os R$ 220 mil em um calendário mais curto, seria necessário faturar R$ 11 mil por dia, um aumento de 10% no ritmo diário.
Essa diferença muda a conversa com a equipe. Antes de discutir o percentual de crescimento, o gestor precisa entender quanto a operação consegue entregar, de onde virá o resultado e o que precisa mudar para alcançá-lo.
1. Comece pelo histórico e ajuste pela sazonalidade
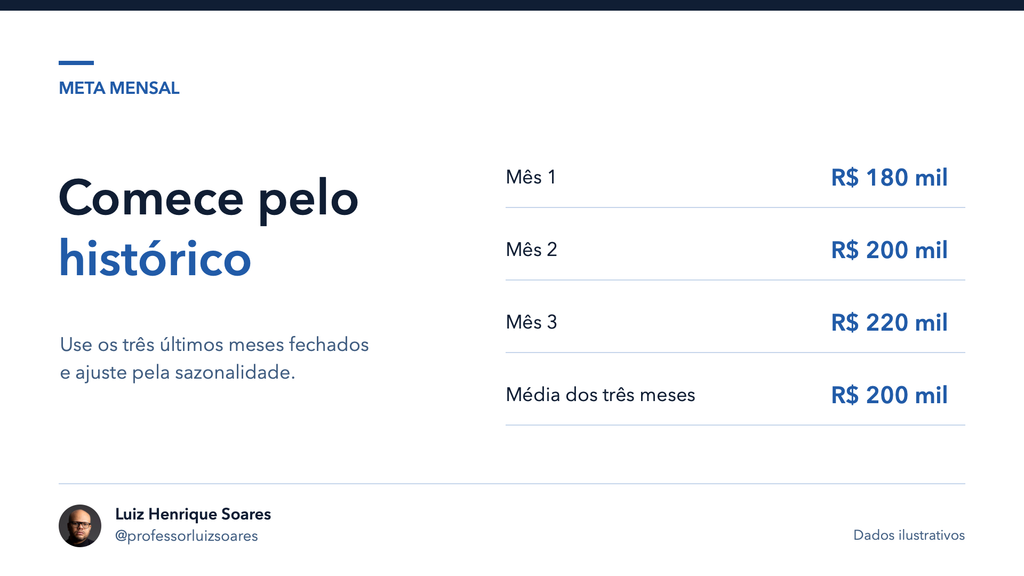
Para uma empresa que ainda não trabalha com metas, a média dos três últimos meses fechados é um ponto de partida. Se o faturamento foi de R$ 180 mil, R$ 200 mil e R$ 220 mil, a referência inicial é de R$ 200 mil.
Em seguida, analise o mês que está sendo planejado. Feriados, férias da equipe, campanhas comerciais, disponibilidade de estoque e oscilações na procura podem mudar o resultado. Se houver histórico suficiente, compare também com o mesmo período de anos anteriores.
Se a empresa quiser aumentar o faturamento mesmo com menos dias de operação, precisa identificar de onde virá o ganho diário. Uma loja pode melhorar a conversão de visitantes em compradores. Uma prestadora de serviços pode ocupar horários que hoje ficam vagos. Uma distribuidora pode recuperar pedidos recorrentes. A meta fica mais clara quando a equipe consegue ligar o número a uma ação concreta.
2. Defina uma meta anual de superação
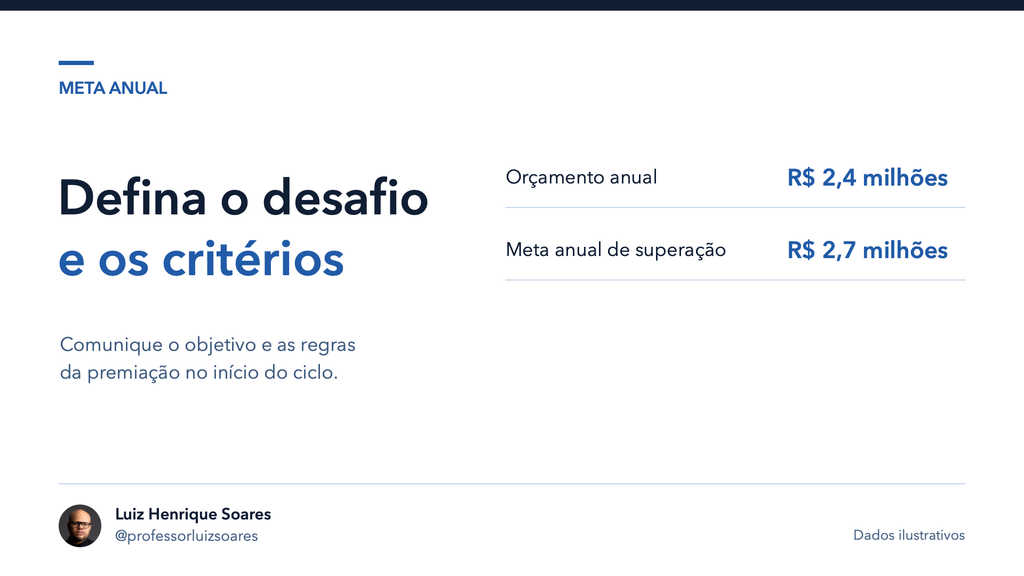
O orçamento anual estabelece o resultado com o qual a empresa conta para operar. A partir dele, a gestão pode definir uma meta de superação para mobilizar a equipe em torno de um objetivo mais ambicioso.
Uma empresa que orçou R$ 2,4 milhões em faturamento para o ano pode estabelecer uma meta de superação de R$ 2,7 milhões. Se houver premiação coletiva, os critérios devem ser comunicados no início do ciclo. A margem operacional pode ser um deles, especialmente quando o crescimento da receita depende de descontos ou de gastos adicionais para vender e entregar.
Distribua o objetivo anual conforme o comportamento do negócio ao longo do ano. Meses com demanda mais forte podem assumir uma parcela maior. Nos meses mais curtos, vale calcular quanto a equipe precisaria produzir ou vender por dia para cumprir a parcela prevista.
3. Distribua as metas conforme a capacidade de cada área
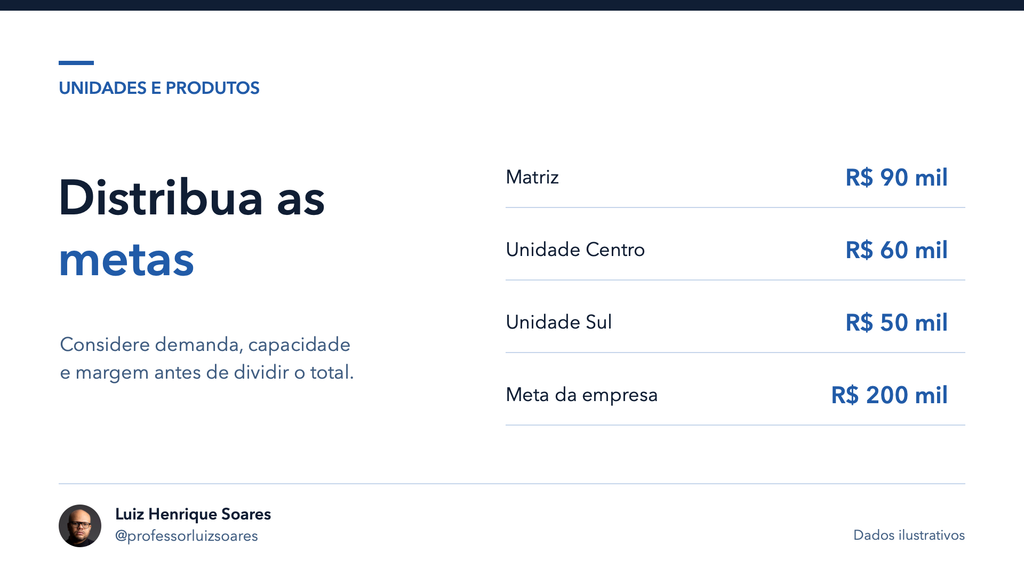
Em uma empresa com três unidades, uma meta mensal de R$ 200 mil pode ser distribuída em R$ 90 mil para a matriz, R$ 60 mil para a Unidade Centro e R$ 50 mil para a Unidade Sul. O histórico, o tamanho da equipe, a demanda local e a capacidade de atendimento ajudam a justificar essa divisão.
O mesmo raciocínio vale para equipes, produtos e serviços. A área comercial pode acompanhar propostas enviadas e taxa de conversão. A operação pode medir pedidos entregues no prazo. O gestor de uma linha de produtos pode acompanhar unidades vendidas e margem. Escolha indicadores que cada equipe consiga influenciar e que ajudem a explicar o resultado geral.
4. Acompanhe o resultado duas vezes por semana
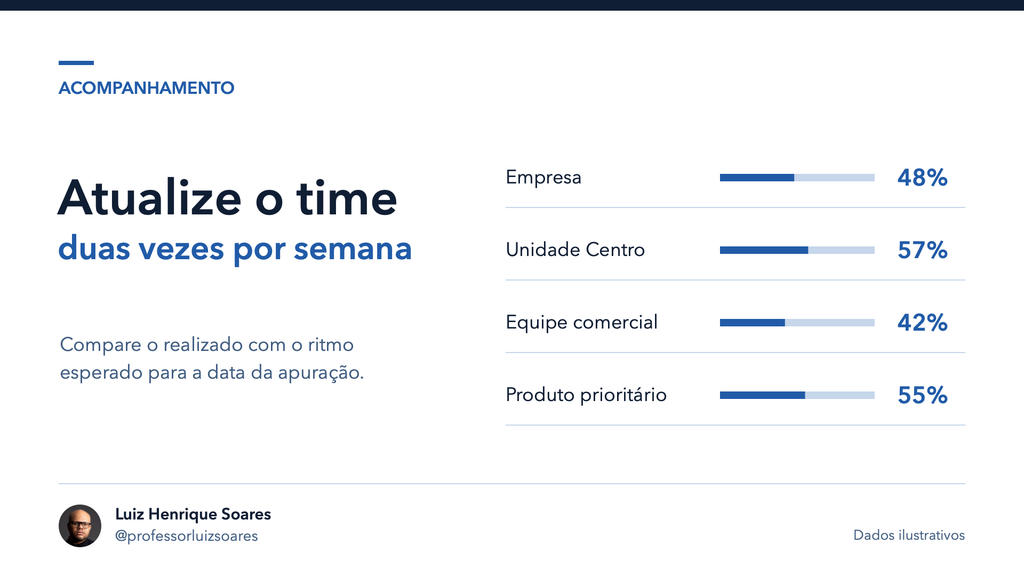
Atualize a equipe duas vezes por semana sobre quanto da meta já foi atingido, qual era o ritmo esperado para a data e o que pode ser ajustado.
Se a empresa faturou R$ 96 mil diante de uma meta mensal de R$ 200 mil, atingiu 48% da meta. Com 10 dos 20 dias úteis transcorridos, 50% serve como referência inicial, caso o faturamento se distribua de forma regular. Se as vendas se concentram no fim do mês, use o histórico para estimar quanto seria razoável ter realizado até aquele dia.
A apuração deve terminar com uma decisão. Se as vendas estão abaixo do previsto, verifique se houve menos oportunidades, queda na conversão ou dificuldade para entregar. Defina a ação, quem vai executá-la e o que será conferido na próxima revisão.
Antes de encerrar a reunião, faça uma pergunta simples: com os dias de operação que ainda temos, quanto precisamos realizar por dia para chegar à meta? A resposta ajuda a equipe a decidir o que fazer enquanto ainda há tempo de influenciar o resultado.