Compra planejada exige comparar despesas contratuais e considerar a espera pela liberação dos recursos
A taxa de juros do financiamento imobiliário pode determinar se a compra de um imóvel cabe no orçamento. Para quem tem flexibilidade para adiar a aquisição, ou tem acima de 50% de entrada para contemplações mais rápidas, o consórcio entra na comparação como uma alternativa com custo financeiro menor que o financiamento, mas sem a garantia do crédito imediato.
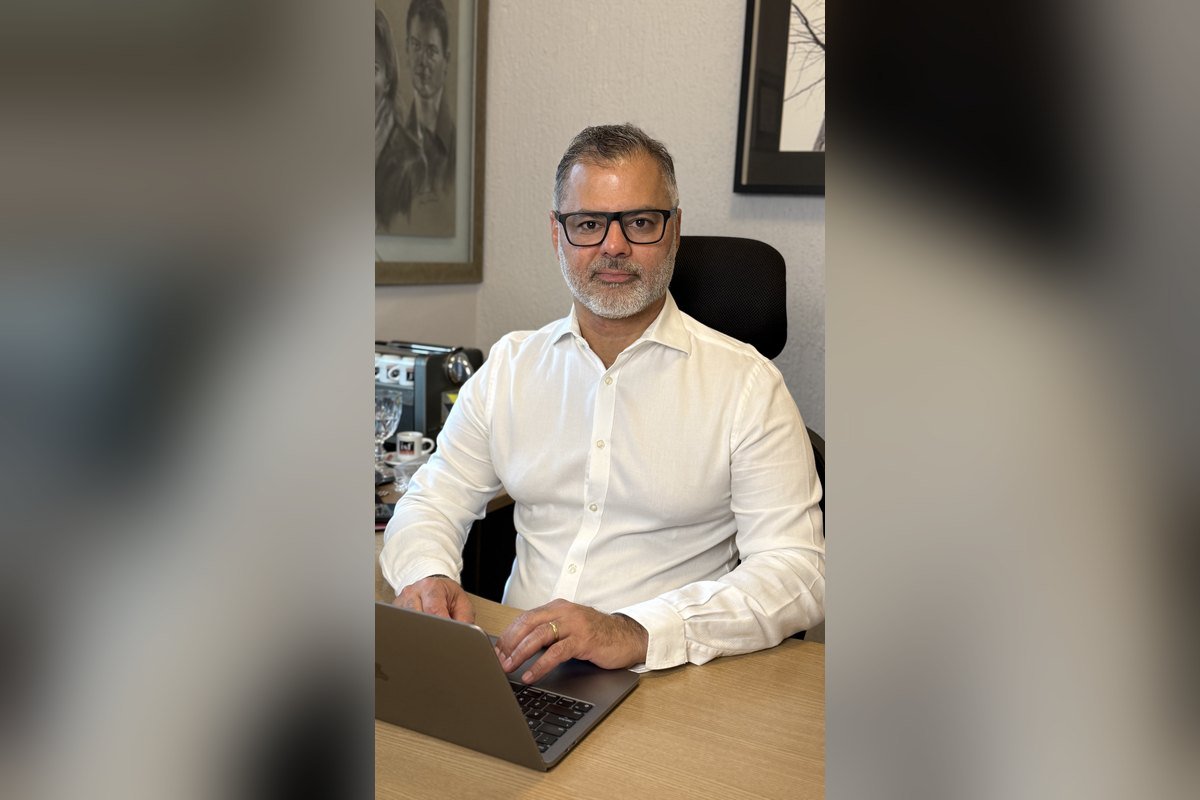
Segundo Leonardo Baldez, economista e CEO e fundador do Ecossistema ISF Soluções Financeiras, que atua com crédito, consórcios e outros serviços financeiros, o primeiro passo é definir quando o comprador precisa do imóvel. A resposta ajuda a avaliar se há espaço para esperar pela contemplação ou se a necessidade de mudança exige uma operação com liberação dos recursos após a aprovação e a conclusão dos procedimentos contratuais.
“Antes de olhar a parcela, a pessoa precisa entender o próprio prazo. Quem consegue planejar a compra pode avaliar o consórcio. Quem precisa das chaves em uma data definida deve considerar que a contemplação não tem prazo garantido”, explica Baldez.
Contemplações no curto prazo também são possíveis no consórcio, mas, segundo o especialista, exigem uma entrada maior para dar um lance acima da média do grupo em andamento — para imóveis, de 50% a 60% de recursos próprios, dependendo da administradora.
Como comparar as cobranças
Uma das dificuldades está na forma como os custos são apresentados. No financiamento, a taxa de juros costuma ser informada ao mês ou ao ano. No consórcio, a taxa de administração geralmente corresponde ao período completo do plano. Colocar esses percentuais lado a lado, sem considerar essa diferença, pode levar a uma decisão equivocada.
Um exemplo hipotético ajuda a entender. Para uma carta de crédito de R$ 300 mil, uma taxa de administração total de 20% representaria R$ 60 mil ao longo do contrato, considerando a base inicial e sem incorporar reajustes. Essa conta também não inclui eventuais seguros e fundo de reserva.
Já em um financiamento de R$ 300 mil com juros efetivos de 12% ao ano, a cobrança incide sobre o saldo devedor ao longo do tempo. O total pago depende do prazo, do sistema de amortização, dos seguros e de eventual atualização contratual. Os percentuais do exemplo são ilustrativos e não representam ofertas disponíveis no mercado.
“Uma taxa de administração de 20% pelo plano inteiro e juros de 12% ao ano medem coisas diferentes. O comprador precisa entender quanto vai pagar, quais valores podem mudar e por quanto tempo assumirá esse compromisso”, afirma Baldez.
No crédito bancário, a análise deve incluir o Custo Efetivo Total, que reúne juros e outras despesas da operação, além da regra de atualização do saldo. No consórcio, é necessário verificar a taxa total de administração, as demais cobranças e os critérios de reajuste do crédito e das parcelas. Outra diferença crucial entre os dois produtos é o Imposto sobre Operações Financeiras (IOF), cobrado só no financiamento, visto que consórcio não é financiamento.
A forma de cobrança também é critério de avaliação: no consórcio, desde o primeiro mês paga-se a mesma proporção de principal (o chamado fundo comum), enquanto no financiamento, seja no sistema Price (parcelas constantes) ou SAC (parcela reduz ao longo do período), paga-se mais juros na parcela até a metade do período.
A espera também entra na conta
O consórcio permite organizar a aquisição, mas a contemplação depende de sorteio ou lance. Oferecer um lance não assegura que o participante será contemplado naquele mês. Se houver uso de parte da própria carta, no chamado lance embutido, o valor disponível para comprar o imóvel será menor.
Para quem vive de aluguel, o gasto com moradia durante a espera também precisa entrar no planejamento. “Se a pessoa paga aluguel, essa despesa continua enquanto ela espera. Também é preciso avaliar de onde sairá o dinheiro para o lance e quanto ficará disponível para a compra. A decisão precisa considerar o orçamento completo”, orienta Baldez.
Para este público, algumas administradoras estão criando parcela reduzida até a contemplação, o que melhora a condição para aquisição de cartas maiores, seja para investimento no segundo imóvel ou para a casa própria de quem paga aluguel.
Parcela menor não encerra a decisão
Outro cuidado é verificar se a prestação apresentada na contratação corresponde ao valor integral ou a uma condição reduzida por determinado período. A reserva financeira também merece atenção: destinar toda a poupança à entrada de um financiamento ou a um lance pode deixar o comprador sem recursos para documentação, mudança, manutenção e imprevistos.
“O consórcio pode fazer sentido para quem tem prazo, capacidade de pagamento e planejamento. A escolha deve partir dessas condições. Uma parcela que cabe hoje precisa continuar cabendo depois dos reajustes e das outras despesas da família”, conclui Baldez.
Sobre Leonardo Baldez
Leonardo Baldez Augusto é economista, empreendedor e fundador e CEO do Ecossistema ISF Soluções Financeiras. À frente da ISF Consórcio, operação exclusiva em parceria com o Banco do Brasil, lidera a maior estrutura de vendas de consórcio do país. O ecossistema também reúne a Guia Consórcio e a ISF Crédito, fintech parceira do BNDES voltada ao financiamento produtivo.