Especialista em finanças corporativas aponta sete indicadores que ajudam gestores a antecipar dificuldades de caixa e explica por que renegociar dívidas não resolve os problemas que comprometem a saúde financeira de um negócio.
O pedido de recuperação extrajudicial da Ri Happy, protocolado na Justiça de São Paulo em 18 de outubro para renegociar R$ 827,4 milhões em dívidas, reacendeu a discussão sobre os fatores que levam uma empresa a buscar uma reestruturação financeira. Para além de um caso específico, o episódio coloca em evidência um desafio comum a negócios de diferentes portes e setores: identificar os sinais de deterioração do caixa antes que a situação exija negociações emergenciais com bancos e fornecedores.
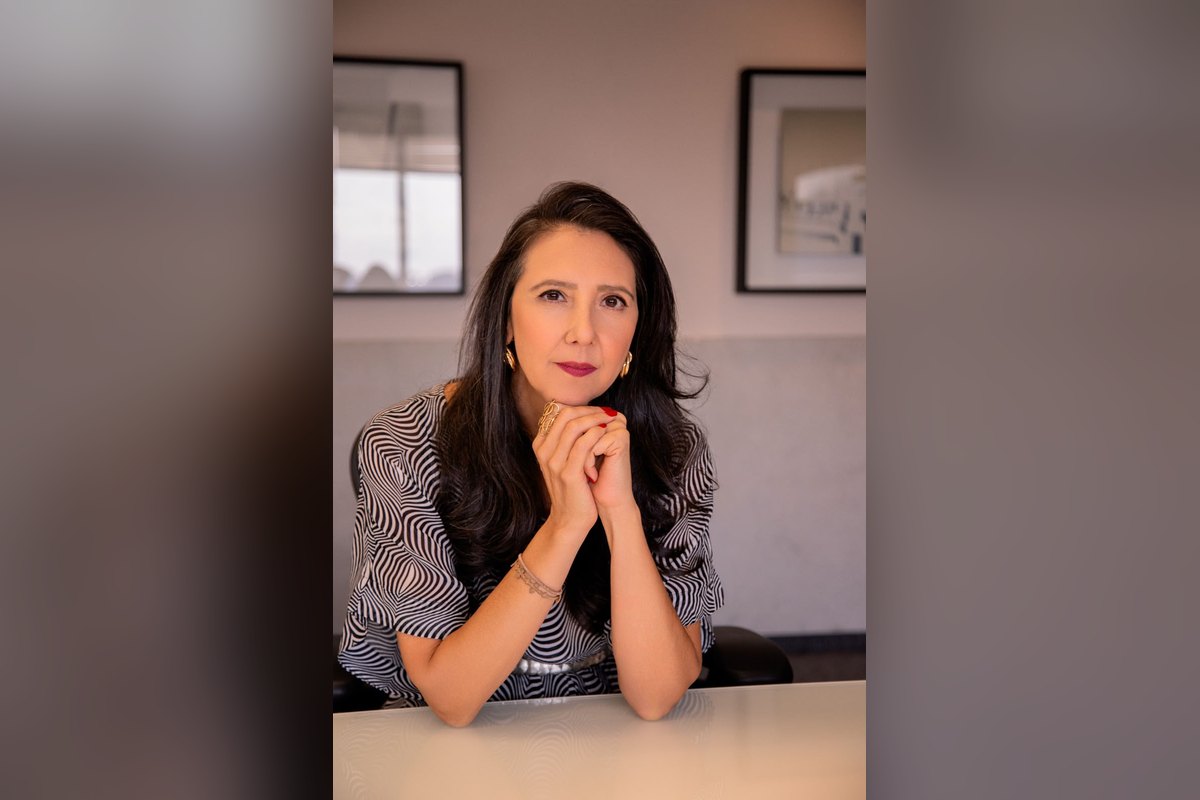
O caso chega como alerta para os gestores, principalmente sobre quais números eles devem acompanhar para reconhecer desequilíbrios e agir com antecedência. Para Cristiane Crucelli, fundadora e CEO da CFI (Crucelli Financial Intelligence), consultoria especializada em finanças corporativas, o principal aprendizado está na capacidade de monitorar a operação continuamente.
“A dificuldade financeira raramente começa no momento em que a empresa procura o banco para renegociar uma dívida. Muitas vezes, os sinais aparecem meses antes, nos indicadores de geração de caixa, no custo do endividamento e na necessidade crescente de capital de giro”, explica. “Por isso, quem acompanha esses números com frequência ganha tempo para corrigir a rota”, completa Cristiane.
Entre os alertas que merecem atenção está o crescimento da dívida em ritmo superior à geração de caixa. A relação entre dívida líquida e EBITDA (indicador que compara o endividamento líquido ao resultado operacional antes de juros, impostos, depreciação e amortização) ajuda a avaliar essa evolução. Mais importante do que observar um número isolado é acompanhar sua trajetória ao longo dos trimestres e verificar se a empresa está ampliando as obrigações sem aumentar sua capacidade de pagamento.
Outro sinal é a repetição de renegociações. Alongar prazos pode ser uma medida legítima para aliviar o caixa, mas recorrer a esse recurso sucessivamente sem alterar as condições que originaram o problema pode apenas adiar a pressão financeira. Também é importante observar quanto dos resultados operacionais estão sendo consumidos pelos juros. Quando a relação entre EBITDA e despesas financeiras se aproxima de 1, a margem para absorver oscilações nas vendas ou custos fica mais estreita.
“Renegociar uma dívida pode ser necessário, mas é fundamental entender o que a empresa está comprando com esse prazo adicional. Se ela continua gerando pouco caixa em relação ao que deve, a pressão tende a voltar. A renegociação, então, precisa vir acompanhada de mudanças na operação, na margem, na estrutura de custos ou na gestão do capital de giro”, explica a CEO.
O caso da Ri Happy reforça a importância de analisar o endividamento em conjunto com a capacidade de geração de caixa. A companhia recorreu à recuperação extrajudicial para renegociar milhões em dívidas, mas o valor, por si só, não permite concluir quais fatores levaram à necessidade de reestruturação. Para outras empresas, o alerta está em não esperar que a pressão sobre o caixa se transforme em uma negociação, com credores investigando se o ritmo de crescimento das obrigações é compatível com os recursos gerados pela operação.
A sazonalidade é outro ponto de atenção, especialmente para empresas do varejo. Quando uma parcela elevada do faturamento anual depende de dois ou três meses de vendas, o negócio precisa financiar antecipadamente a compra de estoques e sustentar despesas até que a receita entre. Nesse cenário, uma temporada abaixo do esperado pode comprometer o caixa por um período prolongado. Por isso, acompanhar a participação dos melhores meses na receita anual e planejar o estoque de acordo com a capacidade financeira são medidas essenciais.
A especialista também recomenda observar se a liquidez vem efetivamente da operação ou depende de aportes dos sócios, além de monitorar o ciclo financeiro, que considera o prazo para receber dos clientes, o tempo de permanência dos produtos em estoque e o prazo de pagamento aos fornecedores. Quando a empresa demora mais para receber, mantém mercadorias paradas por mais tempo ou precisa pagar antes de receber, aumenta o volume de recursos necessário para sustentar o mesmo nível de vendas.
O acúmulo de atrasos com fornecedores e tributos também deve ser tratado como sinal de alerta, especialmente quando passa a fazer parte da rotina de fechamento do mês. “Não existe um número mágico de capital de giro que sirva para todas as empresas. O que faz diferença é saber, com antecedência, se o caixa vai fechar e quais compromissos precisarão ser pagos em cada semana. Quando a gestão só identifica o problema no fechamento contábil, pode já ter perdido parte do tempo disponível para reagir”, explica Cris.
Para melhorar essa previsibilidade, ela recomenda elaborar uma projeção de fluxo de caixa para as próximas 13 a 16 semanas, com atualização semanal das entradas, saídas e saldos previstos. O planejamento deve ser acompanhado de um caixa mínimo compatível com a volatilidade da receita, análise periódica do ciclo financeiro e um painel de indicadores que inclua endividamento, cobertura de juros e geração de caixa operacional.
Já em períodos de juros elevados, o acompanhamento precisa ser ainda mais próximo. O custo de dívidas a taxas variáveis e de novos refinanciamentos pode reduzir rapidamente a margem disponível para cumprir obrigações. Por isso, além de verificar se a parcela negociada cabe no orçamento projetado, a empresa deve testar sua capacidade de pagamento em um cenário de vendas mais fracas, custos maiores ou recebimentos atrasados.
A governança financeira também é determinante. Fechamentos confiáveis e rápidos, separação entre as finanças da empresa e as dos sócios e acompanhamento independente dos indicadores ajudam a identificar problemas antes que eles comprometam fornecedores, funcionários e a continuidade operacional.
A repercussão do caso da Ri Happy ajuda a ampliar a discussão sobre o momento de agir, mas também como a recuperação extrajudicial pode abrir espaço para negociar condições de pagamento com credores. Porém, a reorganização das dívidas precisa considerar a capacidade financeira da empresa de cumprir os compromissos assumidos. Na prática, isso exige projeções realistas de caixa, acompanhamento frequente dos indicadores e decisões operacionais que ataquem a origem do desequilíbrio.
“Se dois ou três sinais aparecem ao mesmo tempo, vale procurar apoio especializado antes de atrasar a folha de pagamento, os tributos ou compromissos com fornecedores críticos, evitando situações como a da Ri Happy”, pontua Crucelli. “A empresa que chega a uma negociação com dados organizados, projeções realistas e um plano de ação tende a ter mais condições de discutir alternativas, pois a gestão financeira precisa servir para antecipar decisões, não apenas para explicar o que deu errado”, conclui.
Sobre Cristiane Crucelli
Com mais de 30 anos de experiência em finanças corporativas, Cristiane Crucelli é fundadora e CEO da Crucelli Financial Intelligence (CFI). Atuou como CFO e diretora financeira em diversas corporações multinacionais de grande porte. É conselheira de empresas, formada em Economia e Contabilidade, com especialização em Finanças Corporativas e Estratégia de Negócios pela Wharton School, e cofundadora da W-CFO Brazil, grupo criado em 2020 para promover a equidade de gênero em finanças e no C-level das empresas.
Sobre a Crucelli Financial Intelligence
A CFI é uma consultoria financeira fundada em 2021, com sede em São Paulo, especializada em transformar a gestão financeira de empresas. Atua com CFO as a service e governança, diagnóstico de maturidade financeira, gestão de fluxo de caixa e tesouraria, controladoria estratégica, modelagem financeira, FP&A, valuation e M&A. Mais informações em crucelli.finance.