Custos, créditos e condições dos contratos precisam entrar na conta para preservar a margem de produtores e empresas
Uma venda pode manter o faturamento e deixar menos lucro quando os impostos entram de forma errada na conta. Com a reforma tributária, produtores rurais e empresas do agronegócio precisam revisar custos antes de fechar preços. A atenção ganha peso diante da estimativa da Confederação da Agricultura e Pecuária do Brasil, a CNA, de queda de 4% no Valor Bruto da Produção Agropecuária em 2026, indicador que representa a receita bruta dos estabelecimentos.
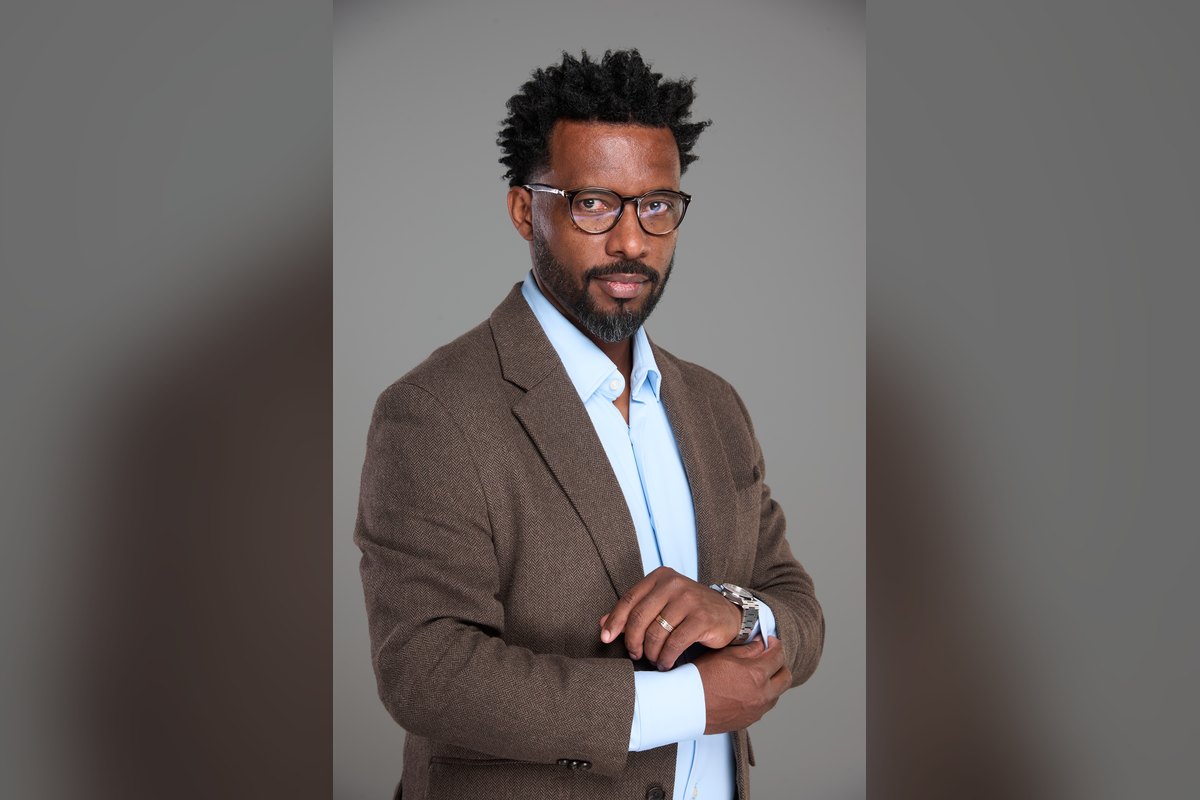
Para Altair Heitor, formado em Ciências Contábeis e Psicologia e diretor financeiro (CFO) da Palin & Martins, consultoria especializada em gestão tributária para o agronegócio, a adaptação precisa alcançar as decisões comerciais.
“A reforma tributária exige olhar além da alíquota da nota fiscal, é necessário identificar o imposto devido na venda, os créditos permitidos nas compras e a parcela que continuará como despesa. Sem essa comparação, o preço pode parecer adequado e entregar uma margem inferior à prevista”, explica.
Os créditos tributários permitem, observadas as condições legais, descontar impostos das aquisições na apuração dos tributos devidos. Assim, o desembolso com um insumo pode ser diferente do seu custo efetivo, valor que permanece após as compensações permitidas. Incluir na projeção uma recuperação indisponível pode levar à contratação de uma operação menos rentável do que o esperado.
Essa revisão ocorre enquanto os fertilizantes pressionam o planejamento da safra 2026/2027. Em análise publicada em maio de 2026, a CNA apontou piora na relação de troca, medida que indica quantas sacas de soja ou milho são necessárias para comprar determinado volume de insumo. A entidade associa essa pressão ao câmbio, às incertezas geopolíticas e aos custos logísticos.
Reforma tributária exige cálculo por produto
O novo sistema reúne a Contribuição Social sobre Bens e Serviços, a CBS, de competência federal, e o Imposto sobre Bens e Serviços, o IBS, de estados e municípios. Seus efeitos dependem do tratamento das operações e das condições de aproveitamento dos créditos ao longo da cadeia.
O Decreto nº 12.955, publicado em abril de 2026, regulamentou a CBS e detalhou a redução de 60% nas alíquotas para os insumos agropecuários previstos na legislação. O benefício depende da classificação do produto e, quando exigido, do registro no Ministério da Agricultura e Pecuária. Esse percentual não equivale a uma queda de 60% no preço de aquisição.
A simulação deve considerar insumos, frete, armazenagem e serviços, separando tributos recuperáveis daqueles que permanecem como custo. Heitor recomenda testar o resultado por produto e contrato.
“Aplicar um ajuste único à tabela comercial pode distorcer a conta. Ignorar um crédito permitido pode prejudicar a competitividade; considerar um valor que não será recuperado pode comprometer a margem. A empresa precisa saber quanto sobra depois de produzir, entregar e cumprir as obrigações tributárias”, afirma.
Enquadramento influencia a negociação
Entre os produtores que podem aderir voluntariamente ao regime regular da CBS, sistema de apuração com regras próprias para débitos e créditos, a escolha também deve entrar na análise financeira. O regulamento permite a opção e prevê renúncia com efeitos no primeiro dia do ano seguinte, desde que atendidos os requisitos legais. Essa possibilidade não se aplica a quem permanece obrigatoriamente sujeito à contribuição.
A legislação prevê ainda créditos presumidos, mecanismo específico de compensação tributária, para adquirentes do regime regular que comprem de produtores rurais não contribuintes, mediante condições legais. Portanto, o enquadramento pode influenciar tanto as despesas da propriedade quanto a negociação com cooperativas e agroindústrias.
A aproximação do encerramento do ano torna essa comparação relevante para o planejamento da próxima safra. “O produtor precisa considerar o que compra, para quem vende e como os créditos afetam essas relações. A alternativa mais simples administrativamente pode não gerar o melhor resultado econômico. A decisão deve partir dos dados do negócio, porque uma recomendação genérica não atende às diferenças entre propriedades e cadeias produtivas”, ressalta Altair.
Preço fechado limita a correção
Nas vendas com entrega futura, a revisão deve alcançar as condições contratuais e o tratamento de alterações tributárias. Se um custo adicional não estiver previsto e não puder ser renegociado, a diferença poderá reduzir o retorno da operação. A simulação ajuda a identificar essa exposição antes de assumir compromissos.
O planejamento também precisa distinguir rentabilidade e fluxo de caixa. O prazo de utilização dos créditos influencia o capital de giro, recurso necessário para financiar as despesas correntes da atividade. “Um crédito permitido não significa dinheiro imediatamente disponível, é preciso avaliar quando poderá ser utilizado e como a produção será financiada até lá. O tributário, o financeiro e o comercial devem trabalhar com a mesma projeção antes da assinatura, porque corrigir a conta depois não garante que será possível corrigir o preço”, conclui Heitor.
Sobre Altair Heitor
Altair Heitor é contador, psicólogo e especialista em gestão tributária para o agronegócio, com mais de 23 anos de experiência. Atua como CFO da consultoria Palin & Martins, onde lidera projetos de recuperação de crédito tributário, compliance fiscal e reestruturação estratégica para produtores rurais e empresas do agro, ao lado da sócia Jéssica Palin.
Sobre a Palin & Martins
Fundada em São José do Rio Preto (SP), a Palin & Martins é uma consultoria especializada em gestão tributária para o agronegócio, com atuação em todo o território nacional, focada em recuperação de créditos de ICMS, conformidade fiscal e reestruturação estratégica.
Fontes de pesquisa: CNA (VBP da agropecuária deve cair 4% em 2026; Fertilizantes pressionam custo da safra 2026/2027); Decreto nº 12.955, de 29 de abril de 2026; Lei Complementar nº 214.