Empresas têm até hoje para escolher seu regime e até 30 de outubro para optar pelo recolhimento regular de IBS e CBS. Especialista alerta para impactos em caixa, preços e relacionamento com clientes
As empresas ganharam um novo prazo para se adequarem às mudanças da Reforma Tributária para o Simples Nacional em 2027. O Comitê Gestor do Simples Nacional (CGSN) prorrogou para 15 de outubro de 2026 a data-limite de adesão para os novos optantes. Porém, os negócios que já eram participantes, mas desejam recolher o IBS e a CBS pelo regime regular, fora do DAS, têm até 30 de outubro para fazer essa opção.
A mudança altera uma decisão que, tradicionalmente, era tomada no início do ano e antecipa para 2026 o planejamento tributário das empresas. A opção pelo regime regular de IBS e CBS, modelo conhecido informalmente como Simples Nacional híbrido, valerá inicialmente para o período de janeiro a junho de 2027. Quem não fizer essa escolha, manterá os dois tributos dentro do DAS.
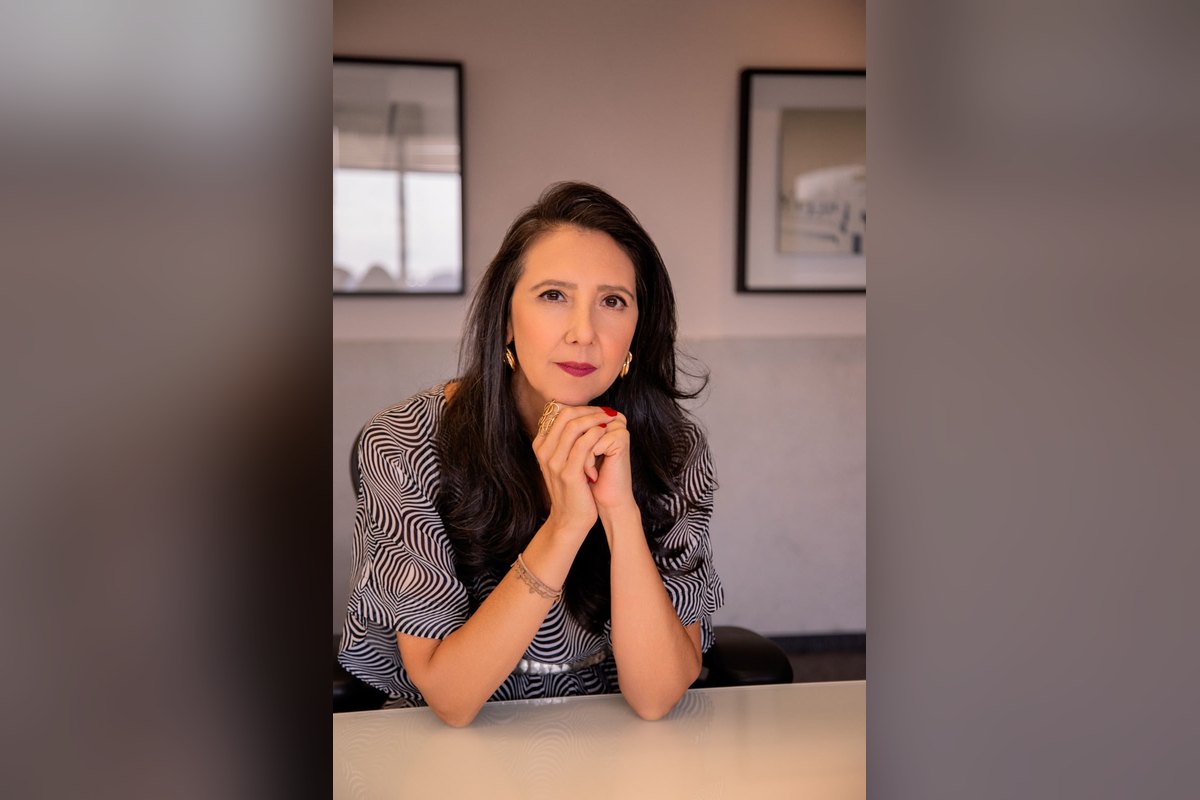
Para Cristiane Crucelli, fundadora e CEO da Crucelli Financial Intelligence (CFI), consultoria especializada em gestão financeira estratégica para empresas, a decisão precisa ser analisada para além da carga tributária. “É preciso entender como cada modelo interfere na margem, na formação de preços, no capital de giro e no fluxo de caixa. Em muitos casos, a escolha também pode ter impacto direto na relação comercial com os clientes”, afirma.
Na modalidade convencional, o IBS e a CBS permanecem dentro da sistemática do Simples Nacional e os tributos são apurados separadamente conforme as regras gerais. Um dos pontos que pode pesar nessa avaliação é o sistema de créditos tributários. Quando a empresa recolhe os valores pelo novo regime, ela não se apropria desses créditos, enquanto aquelas optantes pelo regular podem, observadas as regras legais, aproveitar créditos relacionados às aquisições de bens e serviços de optantes do Simples.
Esse aspecto ganha relevância principalmente nas operações B2B, em que os clientes também podem considerar o tratamento tributário de seus fornecedores na negociação. “Uma empresa que vende para outras pessoas jurídicas precisa avaliar quanto o crédito tributário representa para seus clientes e se isso pode influenciar preço, margem e competitividade. Por isso, não é suficiente comparar apenas o imposto que será recolhido pela própria empresa”, explica Cristiane Crucelli.
A análise também deve considerar o funcionamento financeiro da operação, já que a mudança pode afetar prazos de recolhimento, necessidade de capital de giro, documentação fiscal e processos internos. Além disso, a escolha pelo regime regular de IBS e CBS realizada para o primeiro semestre não encerra as possibilidades de decisão. Empresas que não fizerem essa opção inicialmente poderão fazê-la entre 1º e 31 de março de 2027, com efeitos de julho a dezembro.
O novo calendário também estabelece prazo para eventual desistência, com cancelamentos podendo ser feitos entre 3 de novembro e 20 de dezembro de 2026, conforme as regras atualizadas pelo CGSN. Para quem pretende ingressar no Simples, eventuais débitos ou outras pendências impeditivas poderão ser regularizados até 30 de outubro.
A preparação, porém, começa antes da virada do ano. A partir de 1º de novembro de 2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional, que prestam serviços, deverão emitir a NFS-e pelo padrão nacional. As regras de IBS e CBS para essas empresas passam a produzir efeitos a partir de 1º de janeiro de 2027.
“Esse é um momento em que o contador e a área financeira precisam trabalhar de forma integrada. A decisão tributária precisa ser acompanhada de simulações de margem, fluxo de caixa, formação de preço e perfil dos clientes. Quanto mais cedo a empresa fizer essa leitura, maior será a capacidade de entrar em 2027 com processos e decisões alinhados ao novo cenário”, conclui Crucelli.
Sobre Cristiane Crucelli
Com mais de 30 anos de experiência em finanças corporativas, Cristiane Crucelli é fundadora e CEO da Crucelli Financial Intelligence (CFI). Atuou como CFO e diretora financeira em diversas corporações multinacionais de grande porte, é conselheira de empresas e formada em Economia e Contabilidade, com especialização em Finanças Corporativas e Estratégia de Negócios pela Wharton School. É cofundadora da W-CFO Brazil, grupo criado em 2020 para promover a equidade de gênero em finanças e no C-level das empresas, com mais de 280 associadas.
Sobre a Crucelli Financial Intelligence
A CFI é uma consultoria financeira fundada em 2021, com sede em São Paulo, especializada em transformar a gestão financeira de empresas, com soluções como CFO as a service e governança, diagnóstico de maturidade financeira, gestão de fluxo de caixa e tesouraria, controladoria estratégica, planejamento financeiro e FP&A, valuation e M&A. Mais informações no site.