Revisão de preços e critérios de renegociação deve acompanhar a adaptação à reforma tributária antes da renovação de acordos comerciais
A reforma tributária coloca os contratos que avançam para 2027 entre os pontos de atenção das empresas neste fim de ano. O cronograma da Receita Federal e do Comitê Gestor do IBS prevê novas etapas de obrigatoriedade para documentos e declarações em 15 de novembro, 1º de dezembro e 1º de janeiro.
Além de adequar sistemas fiscais, os negócios precisam avaliar se os preços e as condições negociadas comportam os efeitos da nova tributação sobre o consumo.
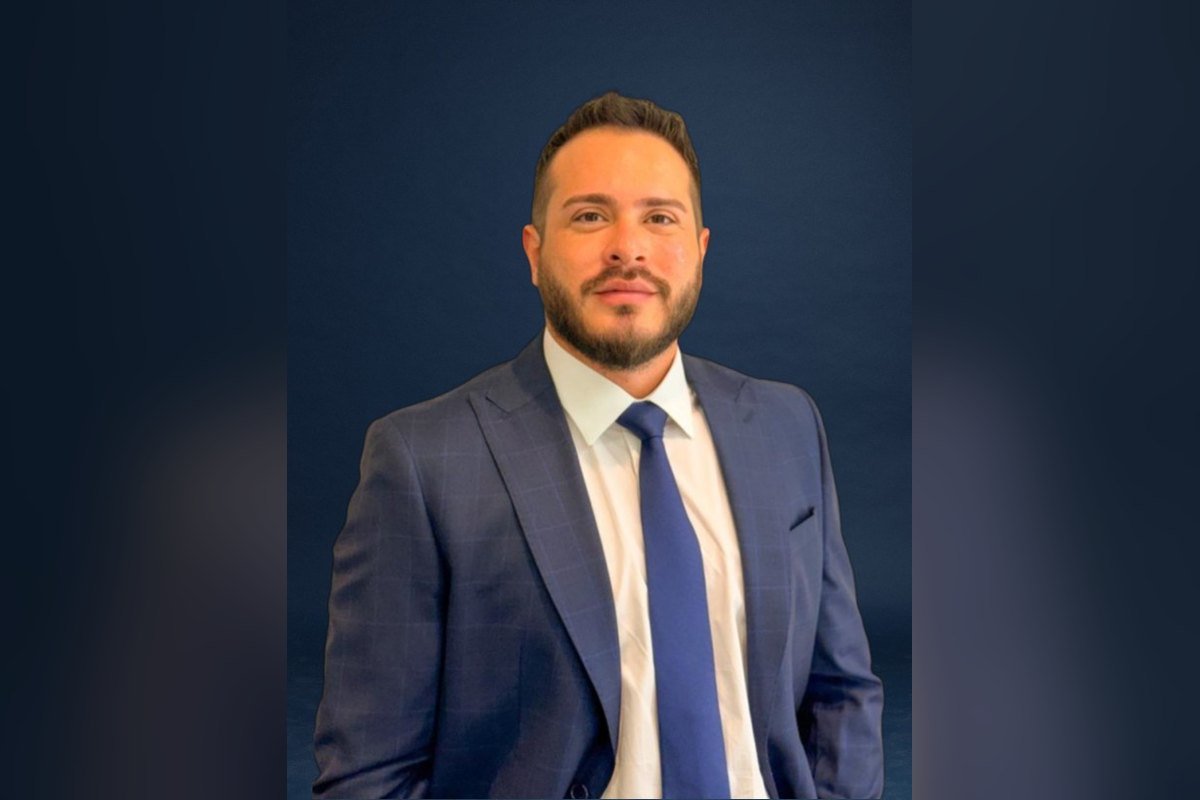
Para Jean Lucas Paiva, contador e sócio-proprietário e diretor comercial da Consult Seven, empresa de contabilidade e consultoria tributária, a preparação deve envolver também os responsáveis pelas vendas, pelas compras e pelo jurídico. “A reforma tributária precisa entrar na negociação comercial antes da renovação dos contratos. Um acordo pode manter o mesmo preço em 2027, enquanto os custos e as possibilidades de crédito da operação mudam”, afirma.
Quais contratos priorizar na reforma tributária
O primeiro passo é identificar compromissos com execução ou vigência no próximo ano. Fornecimento contínuo, prestação de serviços e locação merecem atenção, sobretudo quando envolvem valores elevados, preços fixos, margens estreitas ou longos intervalos entre reajustes.
A análise deve reunir contratos e aditivos, propostas comerciais já aceitas, planilhas de formação de preços e documentos fiscais das operações.
O cruzamento dessas informações permite verificar quais premissas sustentaram o valor negociado e o que poderá mudar durante a transição. “Uma empresa que fechou um fornecimento por dois anos precisa saber se o preço foi calculado com base em condições tributárias que continuarão válidas. Sem essa conferência, pode-se descobrir o impacto apenas quando a venda já estiver comprometida”, explica o contador.
A recomendação é começar pelos acordos com maior peso nas receitas e despesas e pelas propostas que ainda podem ser ajustadas antes da assinatura. “Antes de renovar um contrato, é preciso simular o resultado da operação em 2027. Essa análise ajuda a definir o limite de desconto, a necessidade de renegociação e as condições que preservam a margem sem comprometer a relação com o cliente”, afirma.
Reajuste pela inflação pode não resolver
Entre os pontos que precisam ser examinados estão a inclusão dos tributos no preço, os critérios de reajuste e a existência de mecanismos para renegociar diante de alterações na legislação.
Também é necessário discutir como eventuais aumentos ou reduções de custos serão considerados na relação comercial. “Corrigir o valor por um índice de inflação e rever o efeito de uma mudança tributária são análises diferentes. O contrato precisa oferecer clareza sobre quando essa discussão pode ocorrer e quais informações vão fundamentar a negociação”, afirma o especialista.
Um prestador com preço fixo, por exemplo, pode ter dificuldade para absorver um custo adicional até a próxima renovação. Por outro lado, o repasse não deve ser definido apenas pela comparação entre alíquotas. A avaliação precisa considerar o regime tributário, os créditos permitidos e as características de cada operação.
Calendário fiscal e orçamento precisam conversar
Em 2027, a Contribuição sobre Bens e Serviços, a CBS, substituirá PIS e Cofins. A transição continuará nos anos seguintes, com a substituição gradual de ICMS e ISS pelo IBS entre 2029 e 2032 e a vigência integral do novo modelo em 2033. Acordos de longo prazo poderão atravessar mais de uma etapa desse processo.
O calendário de documentos também exige atenção conforme a atividade. A programação oficial inclui a segunda fase da Declaração de Regimes Específicos em novembro e documentos relativos a locações em dezembro, além de novas etapas em janeiro. Essas datas se referem às obrigações documentais e não devem ser confundidas com o cronograma de substituição dos tributos.
Para Paiva, a revisão deve alimentar o orçamento de 2027 e orientar as próximas negociações. “A empresa precisa conhecer a margem que cada contrato pode entregar. Quando a área comercial trabalha com uma premissa e a contabilidade identifica outra, o risco é assumir compromissos que o resultado da operação não sustenta”, conclui.
Sobre Jean Lucas Paiva
Jean Lucas Paiva é contador e sócio-proprietário da Consult Seven, onde atua como Diretor Comercial. Com mais de 15 anos de experiência na área contábil, sua atuação é voltada ao planejamento e à otimização tributária para empresas de médio e grande porte, com foco em operações no regime de Lucro Real.
É graduado em Ciências Contábeis pela Universidade Positivo, pós-graduado em Gestão Tributária pela PUC-PR e possui MBA em Gestão Empresarial pela FGV-PR. Acompanha de perto as mudanças trazidas pela Reforma Tributária e atua na identificação de oportunidades fiscais dentro da legislação vigente.
Além da atuação na Consult Seven, é palestrante e mentor tributário fixo do Grupo Bom Gourmet e já participou do programa Câmera Brasil como especialista em Reforma Tributária. Recebeu Menção Honrosa pela trajetória no setor contábil brasileiro.
Para mais informações, acesse: Instagram (https://www.instagram.com/itsjlucaspaiva/) | LinkedIn (https://www.linkedin.com/in/jean-lucas-paiva-737b6b173/)
Sobre a Consult Seven
A Consult Seven é uma empresa de contabilidade e consultoria sediada em Curitiba (PR), com filial em Itapema (SC) e atuação em quatro regiões: Brasil, Paraguai, Europa e Estados Unidos. Com mais de cinco anos de mercado, atende mais de 300 clientes ativos, com foco em empresas de médio e grande porte que operam no regime de Lucro Real.
A empresa oferece serviços nas áreas de contabilidade nacional e internacional, com domínio das normas CPC, IFRS e US GAAP, consultoria tributária, gestão financeira com BPO completo, recuperação de créditos tributários, departamento pessoal, contabilidade societária e estruturação de holdings patrimoniais. A atuação vai além do registro contábil e inclui planejamento tributário, acompanhamento da Reforma Tributária e suporte a empresas com operações em múltiplas jurisdições.
Com sede em Curitiba e estrutura para atender clientes no Brasil e no exterior, a Consult Seven é dirigida por Jean Lucas Paiva, contador com mais de 15 anos de experiência em consultoria tributária e gestão empresarial.
Para mais informações, acesse: Site (https://consultseven.com.br/) | Instagram (https://www.instagram.com/c7.consult)
Fontes de pesquisa
Receita Federal do Brasil
https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/julho/receita-federal-e-comite-gestor-do-ibs-publicam-o-cronograma-de-implementacao-dos-documentos-fiscais-eletronicos-da-reforma-tributaria-do-consumo
Receita Federal do Brasil
https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria-do-consumo/entenda
Ministério da Fazenda
https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/junho/receita-federal-esclarece-as-regras-para-uso-de-creditos-de-pis-cofins-na-transicao-para-a-cbs